

Breakwave Tanker Taşımacılık Fonu (BWET), Çarşamba günü piyasalar açıldığında İran'ın boğazdan güvenli geçişe izin vereceğini açıklamasıyla yaklaşık yüzde 13 değer kaybetti.
Saatler içinde, İran Devrim Muhafızları'nın İsrail'in Lübnan'a yönelik saldırılarına misilleme olarak Hürmüz Boğazı'ndaki tanker trafiğini bir kez daha durdurmasının ardından hızla toparlanarak yükselişe geçti.
Bloomberg'in haberine göre fonun bu dalgalı seyri, sadece birkaç saatlik işlem süresi içinde, kağıt üzerindeki bir ateşkes ile henüz bitmekten çok uzak olan bir savaşın gerçekliği arasındaki uçurumu gözler önüne serdi.
Piyasada kısaca BWET olarak bilinen fon, son bir yılda hisse başına 10 dolar seviyelerinden 150 dolara yaklaşarak yaklaşık yüzde 1300 oranında değer kazandı.
Bu muazzam sıçrama, onu 2026 yılında şu ana kadar ABD borsalarında işlem gören en iyi performans gösteren ETF konumuna taşıdı.
Yıla sadece 2 milyon dolarlık bir varlıkla başlayan fonu dikkat çekici kılan tek şey getirdiği yüksek kazanç değil. Asıl önemli olan, fonun dünyanın en kritik enerji geçiş noktasının ticarete açık olup olmadığına dair piyasanın dakika dakika verdiği bir karara dönüşmüş olması.
Savaş öncesinde, Ocak ayında Citrini Research tam da bu senaryoya dikkat çekmişti. Yaşlanan filoya ve sözde "hayalet gemilere" yönelik sıkılaşan yaptırımlara atıfta bulunarak, petroldeki asıl fırsatın sadece ham petrolün kendisinde değil, onu taşıyan gemilerde yattığını savunmuştu.
BWET, Citrini'nin tanker portföyündeki en büyük ağırlığa sahipti. Üç ay sonra bu öngörü, kimsenin beklemediği kadar sert bir şekilde gerçeğe dönüştü.
Ortadoğu'dan Çin'e petrol taşımanın maliyeti
BWET, Basra Körfezi üzerinden petrol taşıyan devasa tankerlerin (VLCC) günlük kiralama maliyetlerine bağlı navlun vadeli işlemlerini elinde bulunduruyor. Fon portföyünün yaklaşık yüzde 90'ı, Orta Doğu'dan Çin'e ham petrol taşımanın maliyetini takip ediyor.
Fonu kuran Breakwave Advisors LLC'nin kurucu ve yönetici ortağı John Kartsonas yaptığı açıklamada "Risk azaltma diye bir durum söz konusu değil" dedi.
Yüksek kazanç sınırlı yatırımcı
Tüm bu dikkat çekici tabloya ve bu yıl ABD'de listelenen diğer tüm fonları gölgede bırakan kazançlarına rağmen çok az yatırımcı fonu satın alıyor. BWET yalnızca 25 milyon dolarlık net para girişi çekebildi.
Bu rakam, örneğin getiri bakımından BWET'in çok gerisinde kalan ABD Brent Petrol Fonu'na akan yaklaşık 720 milyon doların yanında devede kulak kalıyor.
Yüzde 3,5'lik yüksek masraf oranı ve karmaşık vergi yapısının, en kararlı spekülatörler dışındaki yatırımcıları uzak tutmuş olabileceği düşünülüyor.
Kartsonas, varlıkların artması halinde temel ücretin düşebileceğini ve fonun vadeli işlem kullanmasının, varlıkların büyük bir kısmının nakit kalarak faiz geliri elde etmesini sağladığını, bunun da maliyetleri dengelediğini belirtti.
Strategas Securities'in baş ETF stratejisti Todd Sohn, fonun neden daha fazla para girişi görmediğine dair durumu şöyle özetliyor:
"Arbitraj fırsatı büyük ölçüde kullanıldı ve fon bu yıl zaten katlanarak arttı. Bu noktadan sonra risk-ödül dengesi o kadar cazip gelmeyebilir. Dahası, bu oldukça niş bir alan. Petrol yatırımı başka bir şey, ancak tanker navlun yatırımı daha spesifik bir bahis ve bu durum daha geniş yatırımcı kitlelerini uzak tutabiliyor."
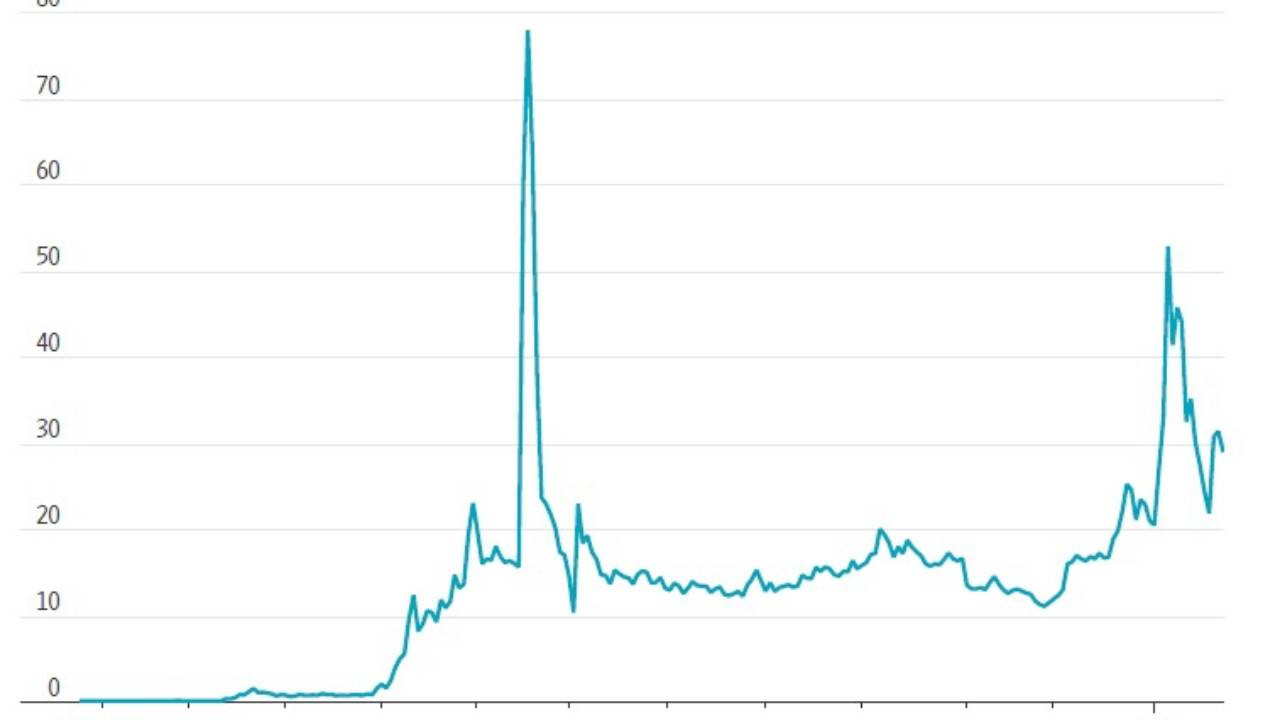
Günlük kiralama bedeli yarım milyon dolardan fazla
Rallinin arkasındaki temel itici güç, Mart ayının başlarında İran'ın Hürmüz Boğazı'nı fiilen kapatmasının ardından taşıma maliyetlerindeki sert yeniden fiyatlandırmaydı. Bu kapatma kararı, Dini Lider Ali Hamaney'in ölümüne yol açan ve Körfez genelinde misilleme saldırılarını tetikleyen ABD ve İsrail saldırılarının ardından gelmişti.
Boğazın kapatılması, Asyalı alıcıları ham petrolü Basra Körfezi dışından tedarik etmeye zorlayarak petrolü taşıyan gemilere olan talebi ve fiyatları fırlattı. Körfez'de yükleme yapan dev ham petrol tankerleri için mevcut günlük kiralama bedeli yarım milyon doları aşmış durumda; bu da savaş öncesi seviyelerin yaklaşık beş katına denk geliyor.
Piyasadaki sıkışıklık kalıcı olabilir
Denizcilik piyasasındaki yapısal sıkışıklık, ilk füze ateşlenmeden önce de mevcuttu. Seul merkezli Sinokor Group, tanker kapasitesinin büyük bir bölümünü elinde toplamış ve gemi kiralayanların, mülkiyetin tekelleşmesi endişeleri arasında gemi bulma telaşına düşmesiyle maliyetleri yukarı çekmişti.
Eş zamanlı olarak Rusya ve İran'a yönelik yaptırımlar, kurallara uygun gemi havuzunu daraltıyordu. Yıllarca süren yetersiz yatırımlar ise küresel filoyu yaşlanmış ve kısıtlı bir durumda bırakmıştı.
İşte bu yapısal sıkışıklık nedeniyle bazı analistler, barış sağlansa bile fonun elde ettiği kazançların tamamen erimeyeceğine inanıyor.
Mülkiyetin belli ellerde toplanmasına ve istikrarlı küresel talebe dikkat çeken Kartsonas, "Şu anki hikaye savaş ve tedarik zincirindeki aksamalar üzerine kurulu, ancak bu durum kalıcı ve temel bir piyasa dinamiğine dönüşebilir" değerlendirmesinde bulundu.
Kaynak: Gazete Oksijen