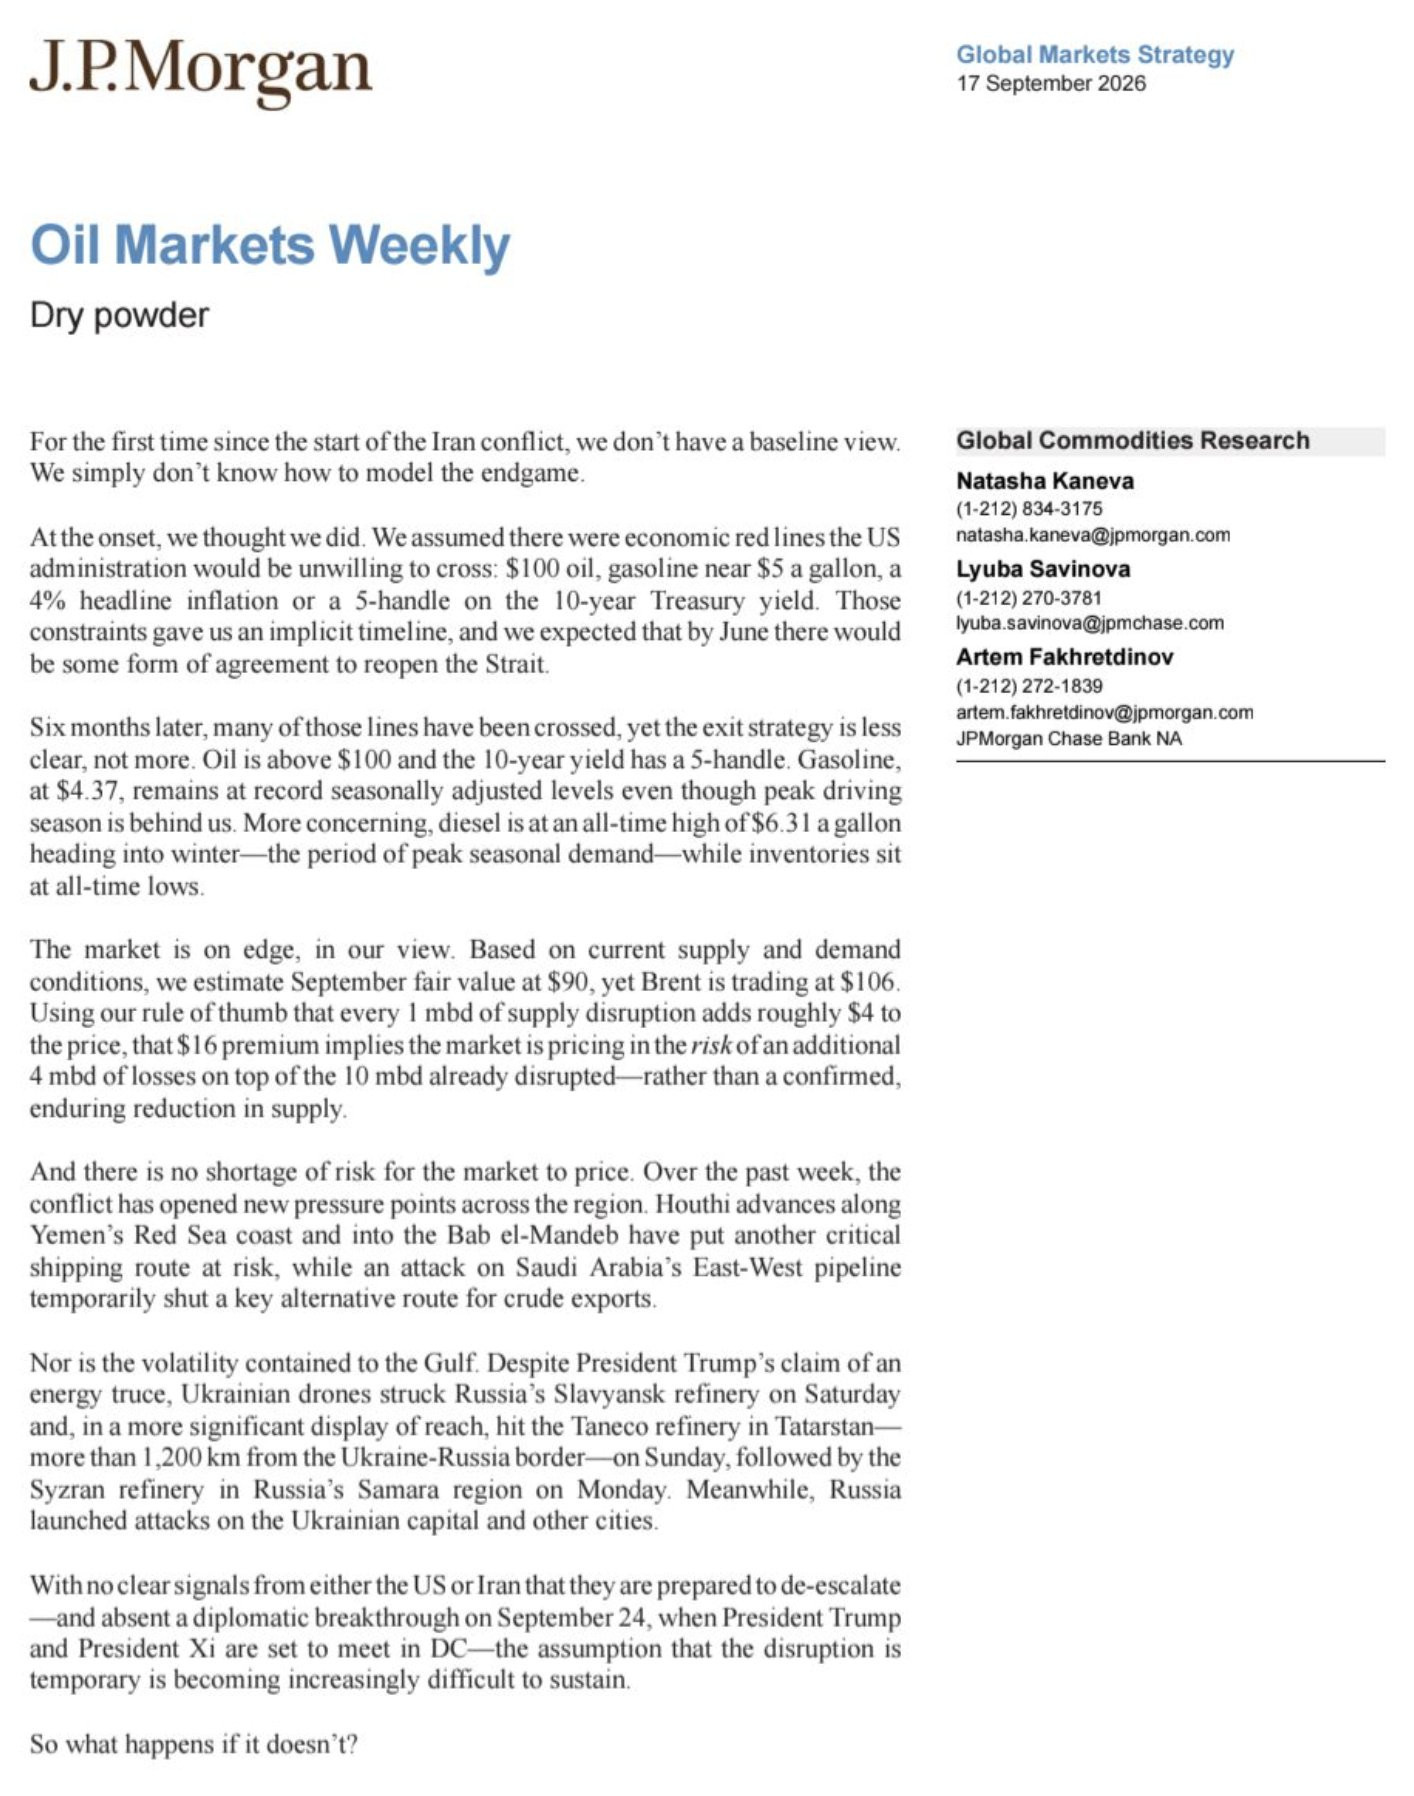


JPMorgan'ın Küresel Emtia Araştırma ekibi, 17 Eylül'de yayımladığı "Oil Markets Weekly: Dry Powder" (Petrol Piyasaları Haftalık: Kuru Barut) başlıklı raporda, İran savaşının altı ayı geride bırakmasına rağmen petrol piyasasında artık elde bir temel senaryo kalmadığını açıkladı. ABD/İsrail-İran savaşı öncesinde 70 dolar seviyelerinde olan Brent petrolün varili, 08:17 itibarıyla 103,66 dolar.
Raporda, eylül ayı için petrolün adil değerinin varil başına yaklaşık 90 dolar olarak hesaplandığı, ancak mevcut fiyatların 106 dolar seviyesinde seyretmesinin ilave arz kaybı riskinin fiyatlanmasından kaynaklandığı belirtildi.
JPMorgan'ın her 1 milyon varil/günlük arz kesintisinin fiyata yaklaşık 4 dolar eklediği kuralına göre, aradaki fark piyasanın hâlihazırda gerçekleşen 10 milyon varil/günlük kayba ek olarak 4 milyon varil/günlük yeni bir kesinti riskini fiyatladığını gösteriyor.
'ABD yönetiminin yanaşmadığı ekonomik eşikler aşıldı'
Raporda, ABD yönetiminin aşmaya yanaşmayacağı varsayılan ekonomik eşiklerin (petrolün 100 doları geçmesi, benzinin galon başına 5 dolara yaklaşması ve tahvil faizlerinin yükselmesi) büyük ölçüde aşıldığı vurgulandı. Nitekim benzin fiyatı galon başına 4,37 dolarla, yoğun sürüş sezonu geride kalmış olmasına rağmen mevsimsel rekor seviyesini koruyor. Raporun asıl dikkat çektiği kalem ise dizel: kışa girilirken, yani talebin zirve yaptığı dönemde, dizel fiyatı galon başına 6,31 dolarla tarihi zirvesinde ve stoklar tüm zamanların en düşük seviyelerinde.
JPMorgan analistleri, Suudi Arabistan'ın doğu-batı petrol boru hattı dahil kritik enerji altyapısına düzenlenen son saldırıların arzın daha fazla daralabileceği endişesini tırmandırdığını, son bir haftada bölgedeki risk haritasının da genişlediğini aktardı.
'Trump ve Şi anlaşmazsa arz kesintisinin geçici olduğunu varsaymak zorlaşacak'
Raporda, ABD ile İran'dan gerilimi düşürmeye yönelik net bir sinyal gelmediği, Başkan Trump ile Başkan Şi'nin 24 Eylül'de Washington'da bir araya geleceği görüşmede bir diplomatik atılım sağlanmazsa mevcut arz kesintisinin geçici olduğu varsayımını sürdürmenin giderek zorlaşacağı belirtildi. JPMorgan'ın Brent petrol tahmini 2026'nın dördüncü çeyreği için 80 dolar, aralık içinse 78 dolar; Ortadoğu'dan petrol akışı mevcut seviyelerde kalırsa bu tahminlerin sırasıyla 87 ve 86 doların üzerine çıkabileceği kaydedildi.
Raporda yer alan ifadeler ise şöyle:
J.P. Morgan
Küresel Piyasa Stratejisi
17 Eylül 2026
Petrol Piyasaları Haftalık
Kuru Barut
İran krizinin başladığı andan bu yana ilk kez elimizde bir temel senaryo yok. Bu sürecin nasıl sonuçlanacağını nasıl modelleyeceğimizi bilmiyoruz.
Başlangıçta bildiğimizi düşünüyorduk. ABD yönetiminin aşmaya yanaşmayacağı ekonomik kırmızı çizgiler olduğunu varsaymıştık: 100 dolarlık petrol, galon başına 5 dolara yaklaşan benzin, yüzde 4'lük yıllık enflasyon ya da 10 yıllık tahvil faizinde 5'li seviyeler. Bu sınırlar bize örtük bir zaman çizelgesi veriyordu ve Haziran ayına kadar Boğaz'ın yeniden açılması için bir tür anlaşmaya varılacağını öngörüyorduk.
Altı ay sonra bu çizgilerin çoğu aşılmış durumda, ama çıkış stratejisi netleşmek yerine daha da belirsizleşti. Petrol 100 doların üzerinde, 10 yıllık tahvil faizi 5'li seviyelerde. Galon başına 4,37 dolar olan benzin fiyatı, yoğun sürüş sezonu geride kalmış olmasına rağmen mevsimsel olarak rekor seviyelerini koruyor. Daha da endişe verici olanı, kışa girerken -mevsimsel talebin zirve yaptığı dönemde- dizel fiyatının galon başına 6,31 dolarla tarihi zirvesinde olması ve stokların tüm zamanların en düşük seviyelerinde seyretmesi.
Bize göre piyasa gergin durumda. Mevcut arz-talep koşullarına dayanarak Eylül ayı için adil değerin 90 dolar olduğunu tahmin ediyoruz, ancak Brent 106 dolardan işlem görüyor. Her 1 milyon varil/gün'lük arz kesintisinin fiyata yaklaşık 4 dolar eklediği kuralımızı uygularsak, bu 16 dolarlık prim, piyasanın zaten gerçekleşmiş 10 milyon varil/gün'lük kesintinin üzerine -kesinleşmiş, kalıcı bir arz azalması değil- ek 4 milyon varil/gün'lük kayıp riskini fiyatladığı anlamına geliyor.
Piyasanın fiyatlayacağı risk de eksik değil. Geçtiğimiz hafta içinde çatışma, bölgede yeni gerilim noktaları açtı. Husilerin Yemen'in Kızıldeniz kıyısı boyunca ve Bab el-Mendeb'e doğru ilerlemesi bir başka kritik deniz taşımacılığı rotasını riske attı; Suudi Arabistan'ın Doğu-Batı boru hattına yapılan saldırı ise ham petrol ihracatı için önemli bir alternatif güzergahı geçici olarak kapattı.
Oynaklık Körfez ile de sınırlı değil. Başkan Trump'ın bir enerji ateşkesi olduğu yönündeki iddiasına rağmen, Ukrayna dronları Cumartesi günü Rusya'nın Slavyansk rafinerisini vurdu; ardından -çok daha uzun menzilli bir kapasite göstergesi olarak- Pazar günü Ukrayna-Rusya sınırından 1.200 kilometreden fazla uzaklıktaki Tataristan'daki Taneco rafinerisine, Pazartesi günü ise Rusya'nın Samara bölgesindeki Syzran rafinerisine saldırdı. Bu arada Rusya da Ukrayna'nın başkentine ve diğer şehirlere saldırılar düzenledi.
Ne ABD'den ne de İran'dan gerilimi düşürmeye hazır olduklarına dair net bir sinyal gelmezken -ve Başkan Trump ile Başkan Xi'nin Washington'da bir araya geleceği 24 Eylül'de bir diplomatik atılım yaşanmadığı sürece- kesintinin geçici olduğu varsayımını sürdürmek giderek zorlaşıyor.
Peki ya bu varsayım tutmazsa?